E-reporting : définition, obligation et fonctionnement
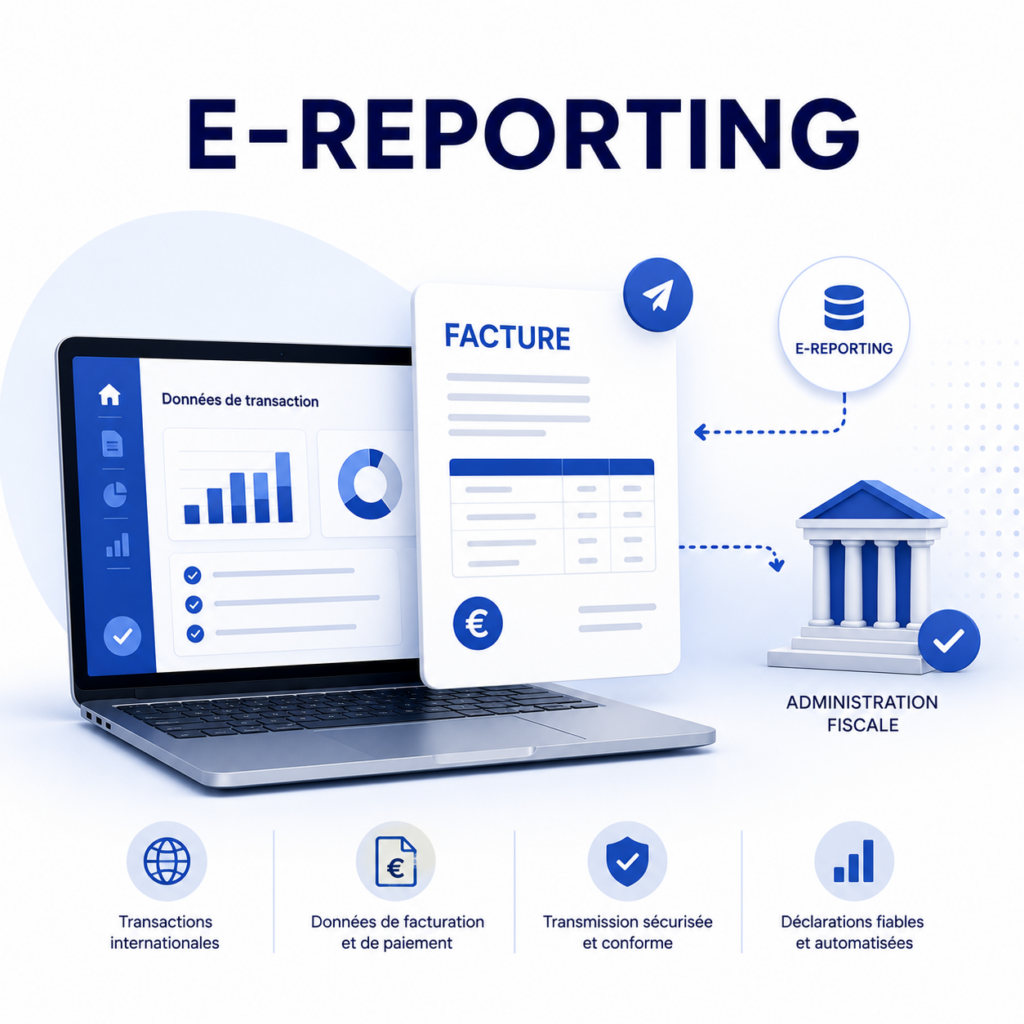
L’e-reporting désigne l’obligation de transmettre à l’administration fiscale certaines données de transaction et de paiement qui ne relèvent pas du e-invoicing. Dans le cadre de la réforme de la facturation électronique, cette transmission s’effectue via une Plateforme Agréée. Il complète ainsi le dispositif de facturation électronique mis en place en France.
Quelle est la différence entre e-reporting et e-invoicing ?
Ce sont deux obligations distinctes mais complémentaires.
| e-reporting | e-invoicing |
|---|---|
| Transmission de données fiscales | Échange de factures électroniques |
| Transactions B2C et internationales | Transactions B2B domestiques |
| Données de paiement et de transaction | Facture complète |
| Via Plateforme Agréée | Via Plateforme Agréée |
L’e-reporting concerne donc les opérations qui ne font pas l’objet d’un échange de facture électronique entre entreprises françaises.
Quelles transactions concernent l’e-reporting ?
Il s’applique notamment :
- Aux transactions B2C
- Aux opérations internationales
- Aux prestations avec des clients étrangers
- Aux données de paiement liées à certaines opérations
Les entreprises assujetties à la TVA doivent transmettre ces informations à l’administration fiscale.
Comment fonctionne-t-il ?
Le dispositif repose sur la transmission automatisée des données via une Plateforme Agréée. Concrètement :
- Les données de transaction sont collectées
- Les informations sont structurées selon les exigences réglementaires
- Les données sont transmises au Portail Public de Facturation
- L’administration fiscale exploite les informations pour le suivi de la TVA
Ce modèle vise à renforcer la fiabilité et la transparence des échanges fiscaux.
Quelles données doivent être transmises ?
Il peut inclure :
- Les montants des transactions
- Les données de paiement
- Les informations de TVA
- Les données clients nécessaires au traitement fiscal
Les modalités exactes dépendent du type d’opération concerné.
Qui est concerné par l’e-reporting ?
Il concerne les entreprises assujetties à la TVA réalisant :
- Des opérations B2C
- Des transactions internationales
- Des opérations hors champ du e-invoicing
Il s’applique progressivement selon le calendrier de la réforme.
Quelles sont les obligations liées au e-reporting ?
Les entreprises doivent :
- Transmettre les données dans les délais réglementaires
- Utiliser une Plateforme Agréée
- Garantir l’exactitude des informations transmises
- Respecter les formats attendus par l’administration fiscale
La conformité des flux et la traçabilité des données sont essentielles.
Pourquoi est-il stratégique pour les entreprises ?
Il permet :
- Une meilleure automatisation des obligations fiscales
- Une réduction des erreurs déclaratives
- Une amélioration du suivi de TVA
- Une centralisation des données de transaction
- Une meilleure visibilité sur les flux financiers
Il constitue un élément clé du dispositif fiscal numérique français.
FAQ
Non, les deux obligations sont complémentaires.
Oui, il couvre notamment les opérations hors B2B domestique.
Oui, pour transmettre les données à l’administration fiscale.
Oui, les transactions B2C sont concernées.
En résumé
L’e-reporting correspond à la transmission des données de transaction et de paiement à l’administration fiscale pour les opérations non couvertes par le e-invoicing. Il constitue un pilier essentiel de la réforme de la facturation électronique et repose sur l’utilisation d’une Plateforme Agréée.