E-invoicing : définition, obligation et fonctionnement
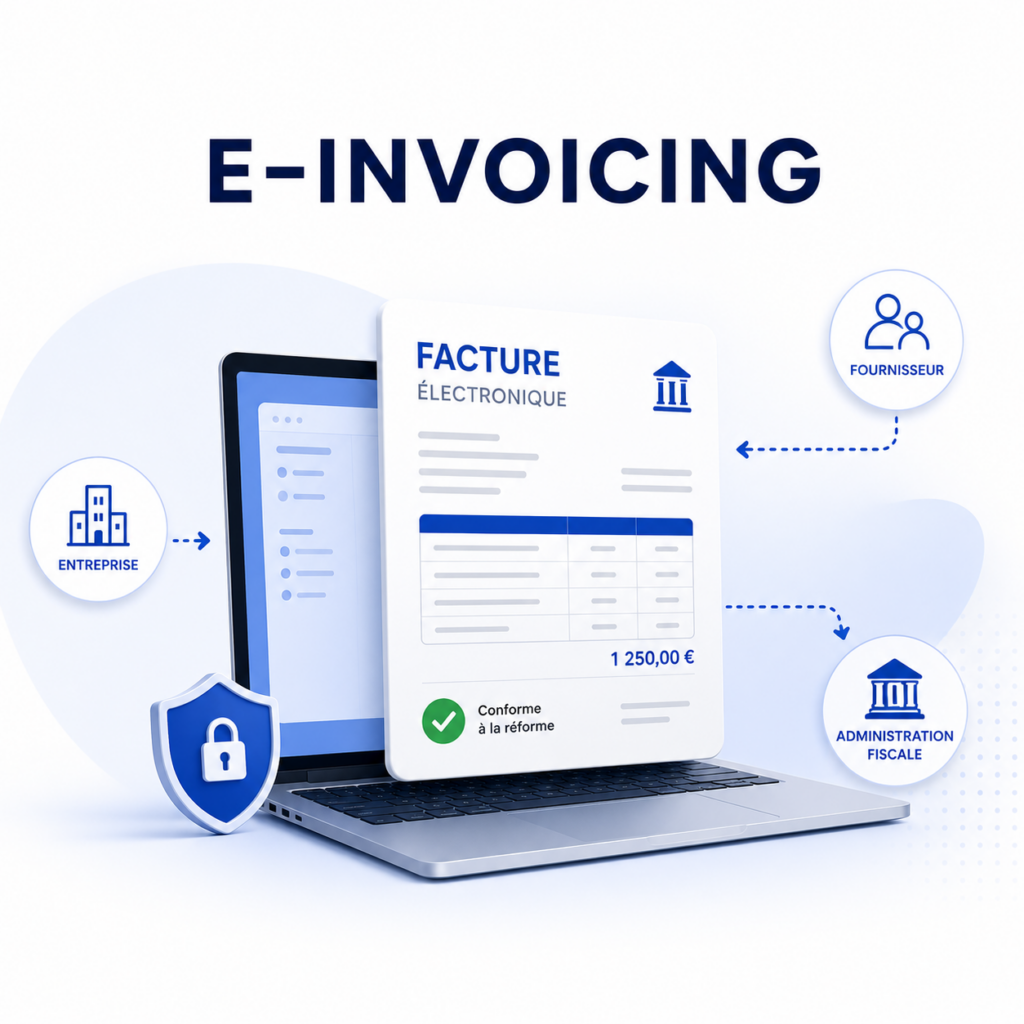
L’e-invoicing désigne l’obligation d’émettre et de recevoir des factures électroniques dans un format structuré pour les transactions B2B domestiques. Dans le cadre de la réforme de la facturation électronique 2026, il impose le passage par une Plateforme Agréée afin de garantir la conformité et la transmission des données fiscales.
L’e-invoicing est-il obligatoire ?
Oui. Il devient progressivement obligatoire en France :
- Réception obligatoire pour toutes les entreprises dès le 1er septembre 2026
- Émission obligatoire pour les grandes entreprises et ETI dès 2026
- Émission obligatoire pour les PME et TPE à partir de 2027
Toutes les entreprises assujetties à la TVA sont concernées pour leurs échanges B2B domestiques.
Quelle est la différence entre e-invoicing et e-reporting ?
L’e-invoicing et le e-reporting sont deux obligations complémentaires.
| electronic invoicing | e-reporting |
|---|---|
| Factures B2B domestiques | Transactions B2C et internationales |
| Échange de factures électroniques | Transmission de données de transaction |
| Facture complète transmise | Données fiscales transmises |
| Via Plateforme Agréée | Via Plateforme Agréée |
L’e-invoicing concerne donc directement l’échange de factures entre entreprises.
Comment fonctionne-t-il ?
Il repose sur le schéma en Y défini par l’administration fiscale.
- L’entreprise émet une facture électronique via une Plateforme Agréée
- La plateforme du destinataire reçoit la facture
- Les données sont envoyées au Portail Public de Facturation
- On suit en temps réel les statuts de la facture
Ce modèle permet d’automatiser et de sécuriser les échanges.
Quels formats sont utilisés en e-invoicing ?
Il repose sur des formats structurés :
- Factur-X (format hybride PDF + XML)
- UBL (Universal Business Language)
- CII (Cross Industry Invoice)
Ces formats permettent l’intégration automatique dans les systèmes comptables.
Qui est concerné ?
Il concerne :
- Les entreprises assujetties à la TVA
- Les transactions B2B domestiques
- Les échanges entre entreprises établies en France
Les transactions B2C et internationales sont traitées via le e-reporting.
Quelles sont les obligations ?
Les entreprises doivent :
- Émettre des factures électroniques conformes
- Recevoir les factures via une Plateforme Agréée
- Respecter les formats structurés
- Suivre les statuts de facture
- Assurer la traçabilité des échanges
Quels sont les avantages ?
Au-delà de l’obligation réglementaire, il permet :
- L’automatisation du traitement des factures
- La réduction des erreurs de saisie
- Une meilleure visibilité sur les flux
- L’amélioration des délais de paiement
- L’intégration API-first aux ERP
Frequently Asked Questions
Non, uniquement les transactions B2B domestiques.
Non, sauf si elles sont structurées (ex : Factur-X).
Oui, pour émettre et recevoir des factures électroniques.
Chorus Pro concerne les factures vers le secteur public (B2G).
En résumé
L’e-invoicing correspond à l’obligation d’échanger des factures électroniques structurées entre entreprises. Il constitue un pilier central de la réforme 2026 et impose l’utilisation d’une Plateforme Agréée pour garantir conformité et automatisation des flux.