Facture électronique : définition, obligation 2026 et fonctionnement
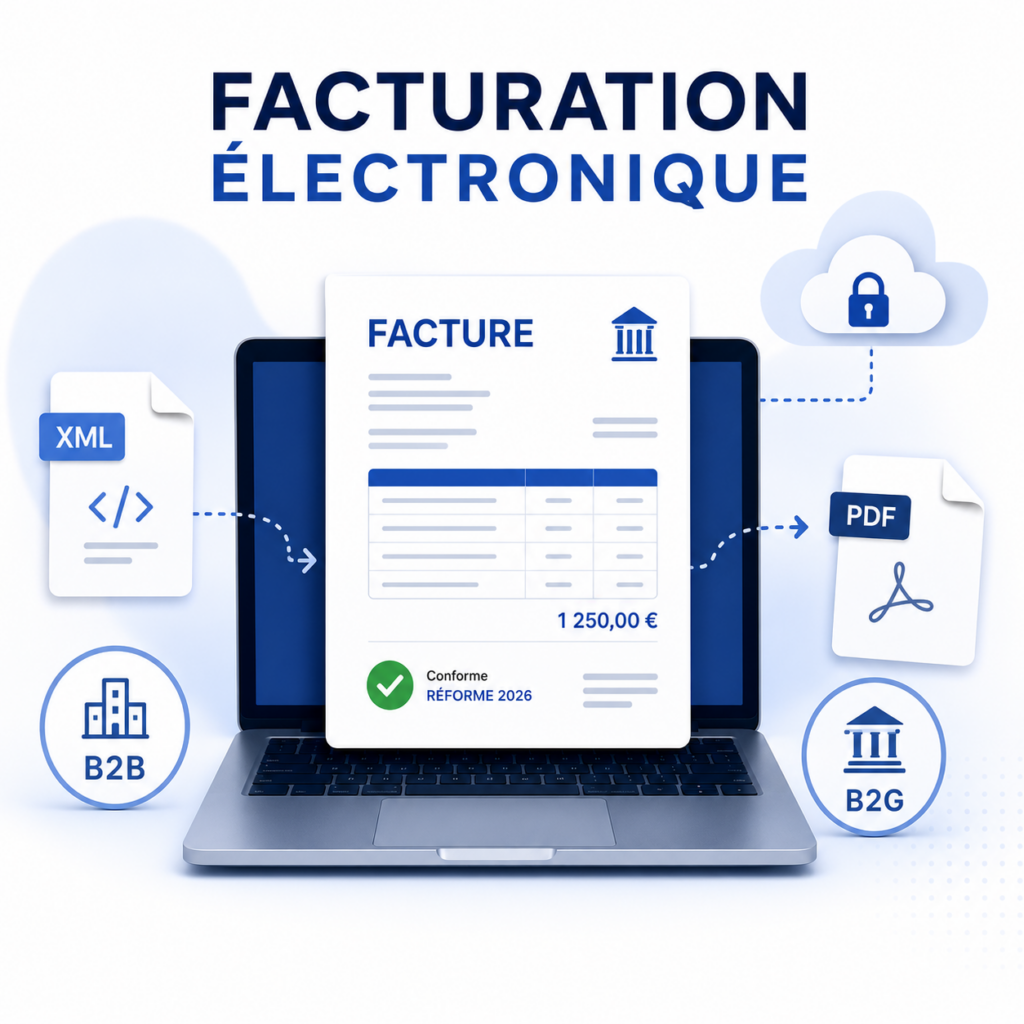
Une facture électronique est une facture émise, transmise et reçue dans un format électronique structuré permettant son traitement automatique par les systèmes d’information. Dans le cadre de la réforme de la facturation électronique, les factures électroniques entre entreprises concernées doivent être émises et reçues par l’intermédiaire d’une Plateforme Agréée.
La facture électronique est-elle obligatoire ?
Oui. La réforme de la facturation électronique prévoit une mise en place progressive :
- Obligation de réception pour toutes les entreprises dès le 1er septembre 2026
- Obligation d’émission pour les grandes entreprises et ETI dès 2026
- Obligation d’émission pour les PME et TPE à partir de 2027
Elle concerne toutes les entreprises assujetties à la TVA.
Différence entre une facture électronique et une facture PDF
Une facture PDF envoyée par email n’est pas nécessairement une facture électronique au sens réglementaire.
| Facture PDF | Facture électronique |
|---|---|
| Lisible uniquement | Données structurées |
| Traitement manuel | Automatisation |
| Non conforme | Conforme au cadre 2026 |
| Pas de transmission fiscale | Intègre e-invoicing et e-reporting |
Fonctionnement en France
La facturation électronique repose sur un dispositif encadré par l’administration fiscale, structuré autour des Plateformes Agréées. Concrètement :
- L’entreprise émet sa facture électronique par l’intermédiaire d’une Plateforme Agréée.
- La Plateforme Agréée effectue les traitements et contrôles nécessaires à sa transmission.
- La facture est acheminée vers la Plateforme Agréée du destinataire.
- Les données réglementaires requises sont transmises à l’administration.
Ce modèle garantit la conformité, la traçabilité et la sécurisation des échanges.
Quels formats sont autorisés ?
L’administration fiscale reconnaît trois formats structurés :
- Factur-X : format hybride combinant PDF lisible et données XML
- UBL (Universal Business Language)
- CII (Cross Industry Invoice)
Ces formats permettent l’automatisation des traitements et l’intégration avec les systèmes d’information.
Qui est concerné par la facturation électronique ?
La facturation électronique s’applique :
- Aux entreprises assujetties à la TVA établies en France
- Aux transactions B2B domestiques (e-invoicing)
- Aux factures vers le secteur public (via Chorus Pro)
- Aux transactions B2C et internationales via e-reporting
Quelles sont les obligations liées à la facturation électronique ?
Pour être conforme, une facture électronique doit :
- Respecter un format structuré reconnu
- Se transmettre via une Plateforme Agréée
- Contenir les mentions obligatoires
- Se conserver pendant 10 ans
- Garantir l’intégrité et la traçabilité des données
L’archivage à valeur probante et la conformité réglementaire sont des éléments clés.
Pourquoi la facture électronique est-elle stratégique pour les entreprises ?
La facturation électronique ne se limite pas à une obligation réglementaire. En effet, elle constitue également un levier de transformation des processus financiers permettant :
- L’automatisation du cycle de facturation
- La réduction des erreurs et des litiges
- L’amélioration des délais de paiement
- Une meilleure visibilité sur les flux financiers
- Une intégration API-first avec les ERP
Frequently Asked Questions
Non, sauf si elle intègre un format structuré comme Factur-X.
Oui, si elle est assujettie à la TVA.
Oui, pour les transactions B2B domestiques.
La durée légale est de 10 ans.
En résumé
La facture électronique est un document structuré, obligatoire dans le cadre de la réforme 2026, qui repose sur l’utilisation d’une Plateforme Agréée pour garantir la conformité, la transmission des données fiscales et la sécurisation des échanges.
Découvrez notre Plateforme Agréée Docoon Invoice
Docoon Invoice : solution de facturation électronique
Learn more