Réforme de la facturation électronique : obligations et fonctionnement
La réforme de la facturation électronique vise à généraliser l’échange de factures électroniques entre les entreprises assujetties à la TVA en France. Elle impose progressivement l’utilisation de factures structurées transmises via une Plateforme Agréée afin de renforcer la conformité fiscale et d’automatiser la collecte de TVA. Cette réforme s’inscrit dans la transformation numérique des échanges interentreprises.
Quels sont les objectifs de la réforme de la facturation électronique ?
La réforme poursuit plusieurs objectifs :
- Lutter contre la fraude à la TVA
- Simplifier les obligations déclaratives
- Automatiser les échanges de facturation
- Renforcer la traçabilité des transactions
- Moderniser les processus financiers des entreprises
Elle vise également à améliorer la compétitivité et l’efficacité administrative des organisations.
Quelles entreprises sont concernées ?
La réforme concerne toutes les entreprises assujetties à la TVA établies en France. Sont notamment concernés :
- Les échanges B2B domestiques
- Les opérations B2C
- Certaines transactions internationales
- Les factures vers le secteur public via Chorus Pro
Les obligations varient selon la taille de l’entreprise et le type de transaction.
Quel est le calendrier de la réforme ?
La mise en œuvre est progressive :
| Date | Obligation |
|---|---|
| 1er septembre 2026 | Réception obligatoire pour toutes les entreprises |
| 1er septembre 2026 | Émission obligatoire pour les grandes entreprises et ETI |
| 1er septembre 2027 | Émission obligatoire pour les PME et TPE |
Les entreprises doivent donc anticiper l’évolution de leurs outils et processus.
Comment fonctionne la réforme de la facturation électronique ?
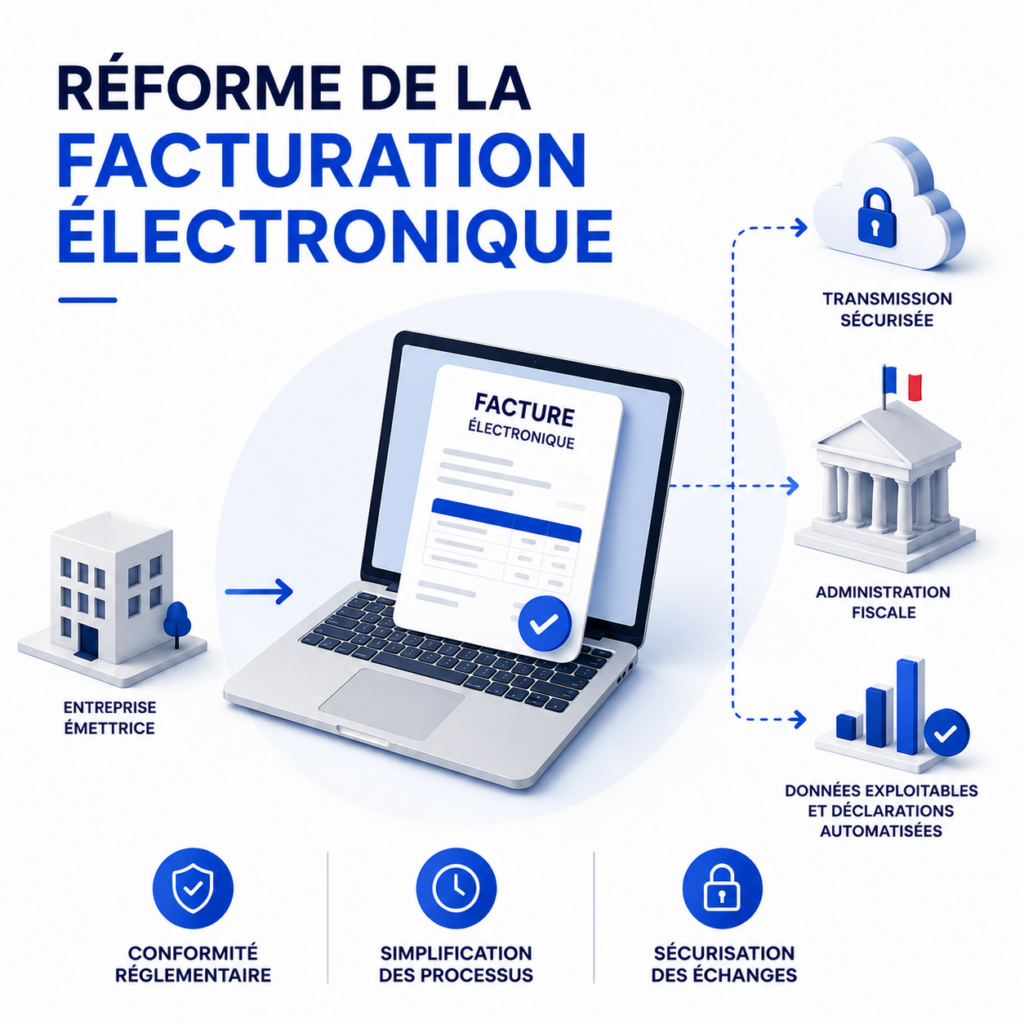
Le dispositif repose sur un modèle appelé schéma en Y. Concrètement :
- L’entreprise émet une facture électronique via une Plateforme Agréée
- Le Portail Public de Facturation reçoit les données de facturation.
- La facture est acheminée vers la plateforme du destinataire
- Les données fiscales sont exploitées par l’administration
Ce fonctionnement garantit conformité, interopérabilité et sécurisation des flux.
Quelle est la différence entre e-invoicing et e-reporting ?
La réforme repose sur deux mécanismes complémentaires.
| electronic invoicing | e-reporting |
|---|---|
| Factures B2B domestiques | Transactions B2C et internationales |
| Échange de factures électroniques | Transmission de données fiscales |
| Facture structurée complète | Données de transaction et paiement |
Ces deux obligations fonctionnent via des Plateformes Agréées.
Quel est le rôle des Plateformes Agréées ?
Les Plateformes Agréées jouent un rôle central dans le dispositif. Elles permettent :
- L’émission et la réception des factures électroniques
- La transmission des données fiscales
- Le suivi des statuts de facture
- La conformité des formats
- L’intégration avec les ERP et systèmes métiers
Les entreprises doivent passer par une Plateforme Agréée pour leurs échanges B2B domestiques.
Quels formats de facture électronique sont acceptés ?
L’administration fiscale reconnaît plusieurs formats structurés :
- Factur-X
- UBL (Universal Business Language)
- CII (Cross Industry Invoice)
Ces formats permettent l’automatisation du traitement des données.
Quels sont les impacts de la réforme de la facturation électronique pour les entreprises ?
La réforme transforme les processus financiers et comptables. Elle implique notamment :
- L’évolution des outils de facturation
- L’intégration avec une Plateforme Agréée
- La sécurisation des flux documentaires
- L’automatisation des échanges
- Le renforcement de la conformité réglementaire
Les entreprises doivent adapter leurs systèmes d’information pour répondre aux nouvelles obligations.
Frequently Asked Questions
Oui, progressivement à partir de septembre 2026.
Oui, dès lors qu’elles sont assujetties à la TVA.
Non, sauf si elles intègrent un format structuré conforme comme Factur-X.
Oui, pour les échanges B2B domestiques.
En résumé
La réforme de la facturation électronique impose progressivement l’utilisation de factures électroniques structurées transmises via des Plateformes Agréées. Elle vise à moderniser les échanges de facturation, automatiser les processus fiscaux et renforcer la conformité des entreprises.