Archivage électronique : définition, fonctionnement et enjeux
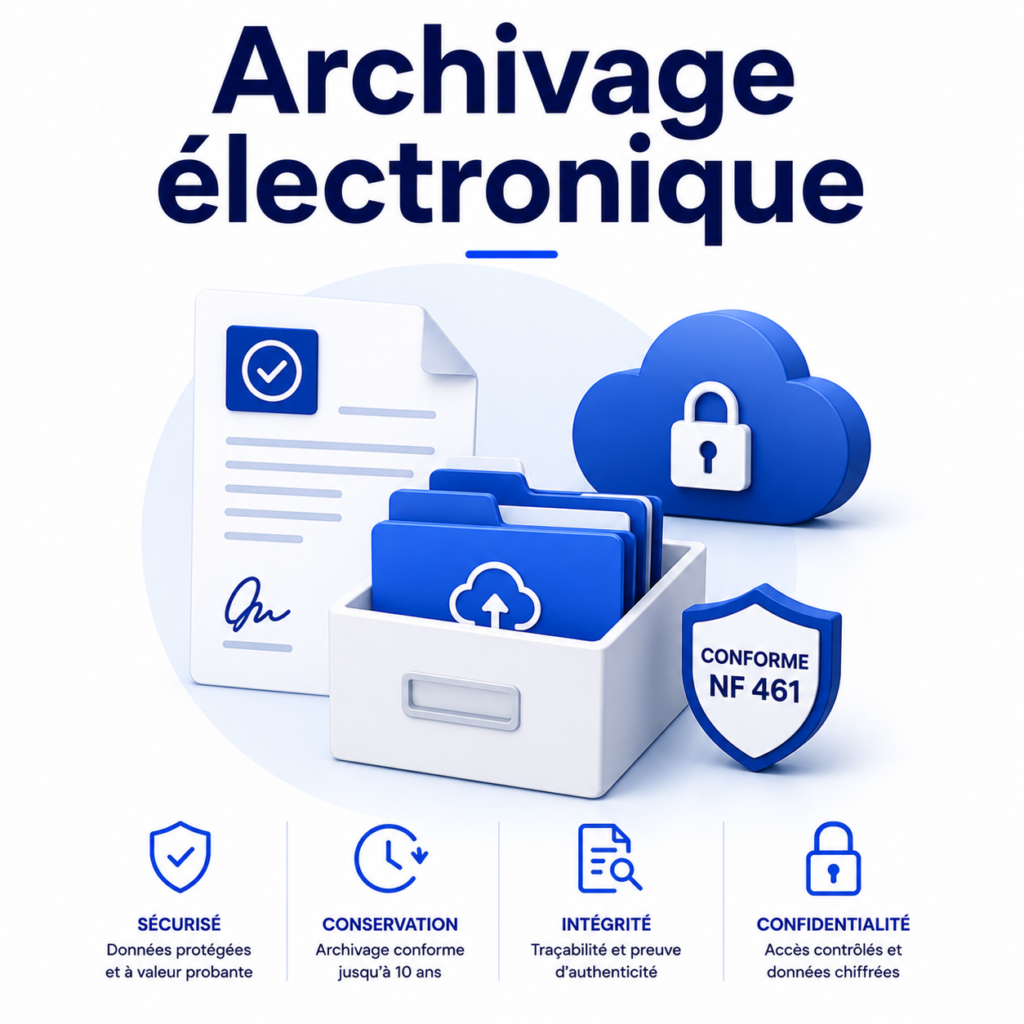
L’archivage électronique désigne l’ensemble des moyens permettant de conserver durablement des documents numériques dans des conditions garantissant leur intégrité, leur traçabilité et leur disponibilité.
Il ne consiste donc pas simplement à stocker des fichiers sur un serveur ou dans un espace cloud. L’archivage électronique s’inscrit dans une démarche organisée de conservation documentaire afin de préserver les documents et de pouvoir les retrouver et les restituer pendant toute la durée nécessaire.
Pour les entreprises, il constitue un élément essentiel de la dématérialisation des processus documentaires et contribue au respect des exigences de conformité et de conservation.
Comment fonctionne l’archivage électronique ?
L’archivage électronique intervient tout au long du cycle de conservation d’un document numérique.
Lorsqu’un document entre dans un système d’archivage électronique, différents mécanismes permettent d’assurer sa conservation et sa traçabilité. Le système doit notamment permettre de préserver le document, de suivre les opérations réalisées et de le restituer lorsque cela est nécessaire.
Un dispositif d’archivage électronique peut ainsi permettre de :
- conserver les documents dans un environnement sécurisé ;
- préserver leur intégrité ;
- assurer la traçabilité des opérations ;
- gérer les durées de conservation ;
- rechercher et retrouver les documents archivés ;
- restituer les documents et les éléments de preuve associés.
L’objectif est de conserver un document de manière maîtrisée pendant toute la période requise, sans perdre les informations nécessaires pour démontrer son origine et son intégrité.
Quelle différence avec le stockage ?
Le stockage numérique et l’archivage électronique répondent à des objectifs différents.
| Stockage numérique | Archivage électronique |
|---|---|
| Permet de conserver des fichiers | Organise leur conservation dans le temps |
| Répond principalement à un besoin d’accès aux données | Répond à des enjeux de conservation et de conformité |
| Les fichiers peuvent rester modifiables selon le système utilisé | Des mécanismes permettent de préserver leur intégrité |
| La traçabilité dépend de la solution de stockage | La traçabilité fait partie des enjeux de l’archivage |
| N’a pas nécessairement une finalité probatoire | Peut s’inscrire dans une démarche visant à préserver la valeur probante |
Déposer un document dans un espace de stockage ne suffit donc pas nécessairement à répondre aux exigences associées à son archivage.
Pourquoi l’intégrité et la traçabilité sont-elles essentielles ?
L’un des principaux enjeux de l’archivage électronique consiste à pouvoir démontrer que le document conservé reste fiable dans le temps.
L’intégrité vise à garantir que le document n’a pas subi d’altération susceptible d’en remettre en cause la fiabilité.
La traçabilité permet quant à elle de conserver des informations relatives aux différentes opérations effectuées sur le document au cours de son cycle de vie.
Ces mécanismes contribuent à sécuriser les documents numériques et à disposer d’éléments permettant de les produire en cas de contrôle ou de contentieux.
Archivage électronique et archivage à valeur probante : quelle différence ?
Les deux notions sont étroitement liées, mais elles ne sont pas totalement synonymes.
L’archivage électronique désigne de manière générale l’organisation et les moyens utilisés pour conserver durablement des documents numériques.
L’archivage à valeur probante va plus loin : il vise à mettre en œuvre les conditions et mécanismes permettant de préserver la valeur de preuve des documents archivés.
Un archivage électronique n’est donc pas automatiquement un archivage à valeur probante. La dimension probatoire dépend des conditions dans lesquelles les documents sont conservés ainsi que des mécanismes permettant d’en garantir notamment l’intégrité et la traçabilité.
Quel rôle joue l’archivage électronique dans la conformité documentaire ?
À mesure que les processus des entreprises se dématérialisent, la conservation des documents numériques devient un enjeu de conformité.
Factures, contrats et autres documents liés à l’activité de l’entreprise peuvent être soumis à des obligations de conservation. L’entreprise doit alors pouvoir conserver ces documents pendant la période applicable et être en mesure de les retrouver lorsqu’elle en a besoin.
L’archivage électronique participe ainsi à plusieurs objectifs :
- respecter les durées de conservation applicables ;
- sécuriser les documents numériques ;
- préserver leur intégrité dans le temps ;
- assurer la traçabilité des opérations ;
- faciliter leur recherche et leur restitution ;
- disposer d’éléments de preuve en cas de besoin.
Il constitue ainsi une composante importante d’une politique globale de conformité documentaire.
Archivage électronique et facture électronique
L’archivage électronique joue également un rôle important dans la gestion des factures électroniques.
La dématérialisation d’une facture ne supprime pas les exigences liées à sa conservation. Les entreprises doivent donc intégrer la conservation des factures à leurs processus de facturation électronique.
Un dispositif adapté permet notamment de préserver l’intégrité des factures, d’assurer leur traçabilité et de les rendre disponibles pendant la durée de conservation applicable.
L’archivage constitue ainsi une étape complémentaire aux processus d’émission, de réception et de traitement des factures électroniques.
Quels sont les avantages de l’archivage électronique pour les entreprises ?
Au-delà de la conformité, l’archivage électronique contribue à structurer la gestion documentaire de l’entreprise.
Il facilite la centralisation et la recherche des documents, améliore leur disponibilité et réduit les risques liés à une conservation documentaire dispersée ou insuffisamment maîtrisée.
Lorsqu’il s’intègre directement aux processus numériques de l’entreprise, il permet également d’assurer une continuité entre la création ou la réception d’un document et sa conservation à long terme.
L’enjeu ne consiste donc pas seulement à « garder » un fichier, mais à conserver un document de façon organisée, sécurisée, traçable et durable.
Frequently Asked Questions
Un système d’archivage électronique permet d’organiser la conservation de documents numériques et de mettre en œuvre les mécanismes nécessaires à leur intégrité, leur traçabilité, leur disponibilité et leur restitution dans le temps.
Le stockage permet principalement de conserver et d’accéder à des fichiers. L’archivage électronique répond à une logique de conservation durable et encadrée, avec des exigences supplémentaires concernant notamment l’intégrité et la traçabilité des documents.
Non. Un document conservé électroniquement ne bénéficie pas automatiquement d’une valeur probante. L’archivage à valeur probante repose sur des conditions et des mécanismes spécifiques destinés à préserver la fiabilité du document et sa capacité à servir de preuve.
Les factures électroniques restent soumises à des obligations de conservation. Leur archivage permet notamment d’en préserver l’intégrité et la traçabilité et de pouvoir les restituer pendant la durée applicable.
Les principaux enjeux concernent la conservation durable des documents, leur intégrité, leur traçabilité, leur disponibilité, leur sécurité et leur capacité à être retrouvés et produits lorsque cela est nécessaire.
En résumé
L’archivage électronique ne se limite pas au stockage de fichiers numériques. Il organise leur conservation dans le temps afin de préserver leur intégrité, leur traçabilité et leur disponibilité.
Il constitue un élément essentiel de la conformité documentaire et accompagne la dématérialisation des processus de l’entreprise. Lorsqu’il répond à des exigences supplémentaires destinées à préserver la valeur de preuve des documents, il s’inscrit dans une démarche d’archivage à valeur probante.